
営業インセンティブとは?相場や種類、計算方法、制度設計のポイント
「支給額や歩合率はいくらが妥当なのか」
「従業員の納得感と費用対効果をどのように両立させるか」
と、営業インセンティブ制度の新設や見直しに関して悩んでいませんか。
営業インセンティブは、支給条件の設計を誤ると、売上は伸びたのに利益が残らない、評価に納得できない従業員の意欲が下がるといった結果になりかねません。
そこで本記事では、営業インセンティブの相場の考え方や計算例、制度設計の4ステップを紹介します。
報奨に商品を贈る場合は、従業員の好みに合う品を選んで手配する作業が担当者の負担になりがちです。
営業インセンティブをデジタルギフトにすれば、商品の購入や保管、発送の手間が要りません。
なかでも法人向けデジタルギフト「デジコ」なら、最大6,000種類から従業員が好きなギフトを選べるため、受け取り手の好みが分かれても喜ばれやすいです。
デジコの詳しいサービス内容は、以下より資料をダウンロードしてご確認ください。
目次 []
営業インセンティブとは?歩合給・賞与との違い
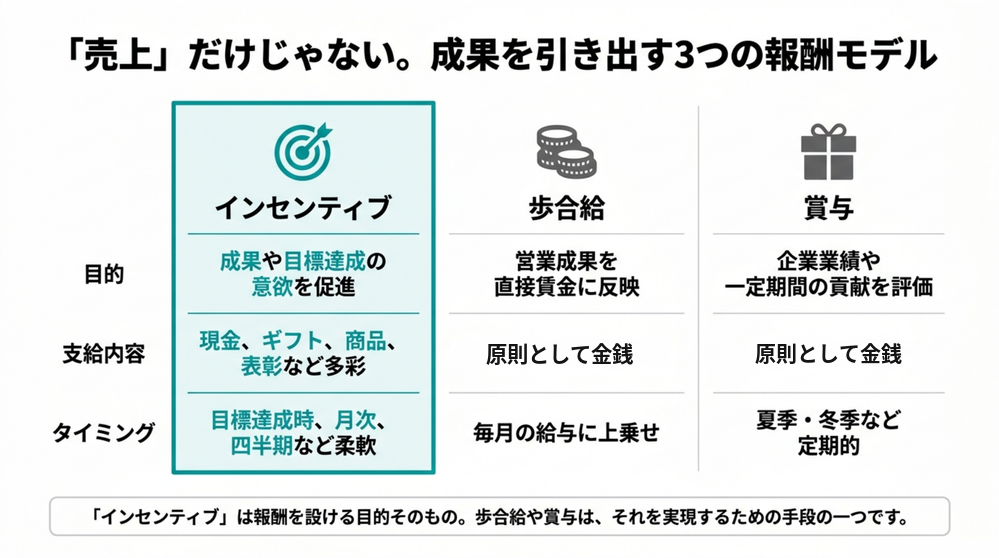
営業インセンティブとは、営業活動の成果や目標達成などに応じて、基本給とは別に支給する報酬や報奨のことです。
営業インセンティブの主な目的は、次の4つです。
- 目標達成への意欲を高める
- 重点商品の販売を促進する
- 営業活動の方向性を示す
- 成果や貢献を可視化する
どの目的を重視するかによって、評価する成果や支給方法も変わります。
評価する成果は、売上だけではありません。新規契約件数や粗利益、継続率、チーム目標などを基準にするケースもあります。
支給方法も、現金だけでなく現物商品やギフト・表彰などさまざまで、制度の内容は企業ごとに異なります。
営業インセンティブは、成果や目標達成を促すための報酬・報奨の総称で、営業成績に連動する歩合給や賞与もその一つです。
営業インセンティブ・歩合給・賞与の違いを、次の表にまとめました。
| 営業インセンティブ | 歩合給 | 賞与 | |
|---|---|---|---|
| 基本的な位置づけ | 成果や目標達成を促すための報酬・報奨 | 実績に応じて賃金を算定する仕組み | 企業業績や個人評価などに応じて支給される報酬 |
| 主な目的・特徴 | モチベーション向上や特定目標の達成促進 | 営業成果を賃金に反映 | 業績や一定期間の貢献を報酬に反映 |
| 支給内容 | 現金、ギフト、商品、表彰など | 原則として金銭 | 原則として金銭 |
| 支給タイミング | 目標達成時、月次、四半期など制度による | 毎月の給与など | 夏季・冬季などが多いが制度による |
| 具体例 | 月間MVPにデジタルギフトを贈呈 | 契約1件につき5,000円を給与に加算 | 半期の営業成績に応じて賞与を支給 |
このように、「営業インセンティブ」は報酬を設ける目的、「歩合給」は賃金の算定方法、「賞与」は報酬の支給形態に着目した概念です。
インセンティブ制度を導入するメリット・デメリットは、以下の記事で紹介しています。
営業インセンティブの相場はどれくらい?
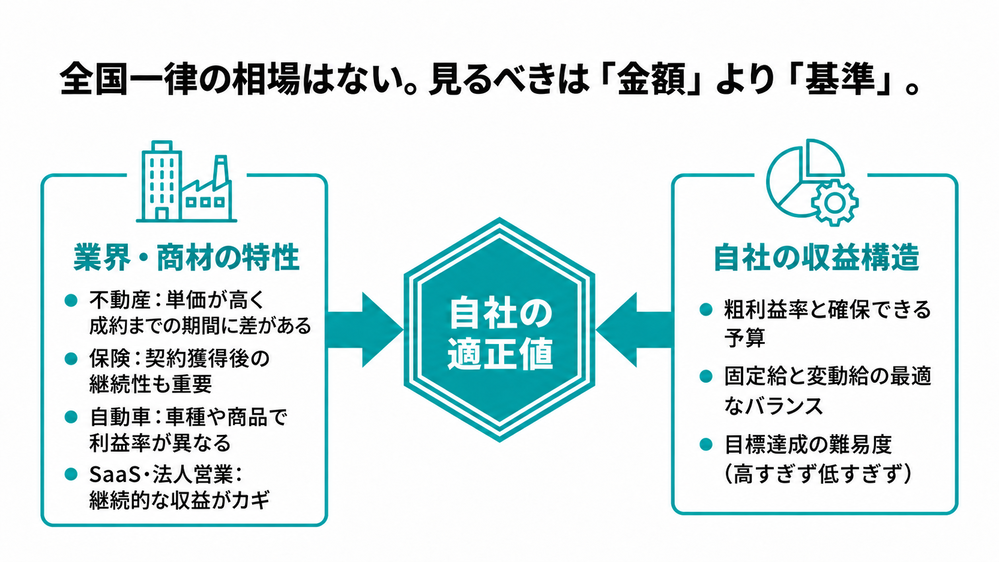
営業インセンティブの支給額や支給率は、業界・商材・企業の報酬制度によって異なり、公的な統計もありません。
そのため、相場を調べるときは、金額だけでなく、支給額の決まり方や業界ごとの特徴もあわせてみると、自社に合う水準を判断しやすくなります。
ここでは、支給率の目安、業界による違い、相場を自社に当てはめるときの確認項目を順に解説します。
営業インセンティブの支給額・支給率の基本的な考え方
転職サイトや人材サービス会社の解説でよく目安として紹介されているのは、「ノルマを超えた分の10~20%」です。
ただし、これは求職者向けの目安で、何に対する10~20%なのかは企業によって異なります。
営業インセンティブの支給額の主な決め方は、契約1件ごとに一定額を支給する方法や、売上・粗利益に一定の割合をかけて支給する方法などです。
支給額は、固定給の水準や商材単価、利益率、目標達成の難易度などによって変わるため、企業間で単純に比較できません。
支給額・支給率を比較する際の基本的な考え方は、次の表のとおりです。
| 金額・支給率の決まり方 | 確認したいポイント | |
|---|---|---|
| 固定額型 | 契約1件につき一定額を支給 | 1件あたりの支給額、対象契約、支給上限 |
| 売上連動型 | 対象売上に一定の支給率をかける | 売上の定義、支給率、返品・取消時の扱い |
| 粗利益連動型 | 対象となる粗利益に一定の支給率をかける | 原価の範囲、粗利益の算定方法 |
| 目標達成型 | 達成率や評価ランクに応じて金額を設定 | 達成基準、段階別の支給額、評価期間 |
例えば、同じ支給率5%でも、売上200万円にかければ10万円、粗利益60万円(売上200万円・原価140万円)にかければ3万円と、3倍以上の差が出ます。
具体的な計算例は、「営業インセンティブはどのように計算する?3つの方式と計算例」をご覧ください。
業界・商材による相場の違い
営業インセンティブの支給額や計算方法は、取り扱う商材の単価や利益率、契約までにかかる期間などによって異なります。
業界ごとの評価指標の例と、制度設計で考慮したい点を表にまとめました。
| 業界・商材 | インセンティブの評価指標の例 | 制度設計で考慮したい点 |
|---|---|---|
| 不動産 | 成約件数、取引金額、仲介手数料など | 取引単価が大きく、成約までの期間に差がある |
| 保険 | 新規契約件数、契約実績、継続状況など | 契約獲得後の継続性も重要になり得る |
| 自動車 | 販売台数、販売実績、付帯商品の契約など | 車種や商品の利益率が異なる |
| SaaS・法人営業 | 新規契約額、継続収益、更新実績など | 契約期間や継続的な収益を考慮する必要がある |
表の評価指標は各業界で考えられる例で、どの指標を使うかは企業ごとに異なります。
業界ごとの相場を比較する際は、支給率の高さだけでなく、商材単価・利益率・固定給とのバランスを確認しましょう。
相場を自社に当てはめるときの確認項目
営業インセンティブ制度を設計する際は、他社の支給額や支給率をそのまま採用するのではなく、自社の収益構造や営業目標に合わせて検討します。
例えば、利益率が低い商材で売上金額だけを基準に高い支給率を設定すると、売上が増えても十分な利益を確保できないおそれがあります。
また、給与のうち成果で変わる報酬の割合が大きすぎると、従業員の収入が不安定になりかねません。
達成が難しすぎる目標や、反対に容易に達成できる目標では、営業担当者のやる気を高めるという制度本来の効果を得られないおそれもあります。
支給条件を決める際は、次の点をあらかじめ確認しておきましょう。
- 自社の売上・粗利益から、どの程度の報奨予算を確保できるか
- 固定給とのバランスは適切か
- 営業目標の達成難易度は妥当か
- 特定の担当者や部署に有利な条件となっていないか
- 想定以上の成果が出た場合も、支給総額を管理できるか
営業インセンティブはどのように計算する?3つの方式と計算例
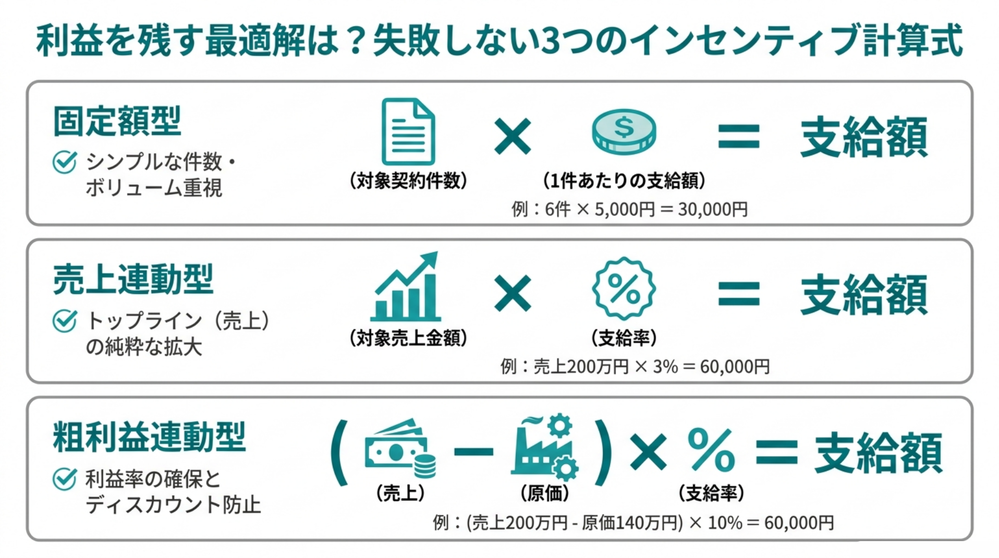
営業インセンティブの主な計算方式は、以下の3つです。
- 成果に応じた固定額を支給する方法
- 売上金額に一定の割合をかける方法
- 粗利益に一定の割合をかける方法
前の章の表にある「目標達成型」は、達成率や評価ランクごとに決めた金額を支給するため、計算の考え方は固定額型と同じです。
ここでは、3つの計算式と具体的な計算例を紹介します。
1.成果に応じた固定額を支給する方法
成果に応じた固定額を支給する方法を「固定額型」といいます。
固定額型は、契約件数や目標達成など、あらかじめ設定した条件を満たした場合に、一定額のインセンティブを支給する方式です。
契約1件につき一定額を支給する方法のほか、月間目標の達成時に一律のボーナスを支給する方法などがあります。
固定額型の計算式の例は、次のとおりです。
インセンティブ支給額 = 1件あたりの支給額 × 対象契約件数
例えば、契約1件につき5,000円を支給する制度で、月間6件の契約を獲得した場合は、次のように計算します。
5,000円(1件あたりの支給額) × 6件(対象契約件数) = 30,000円(インセンティブ支給額)
2.売上金額に一定の割合をかける方法
売上金額に一定の割合をかけて支給する方法を「売上連動型」といいます。
売上連動型は、営業担当者が獲得した売上金額に、あらかじめ設定した支給率をかけてインセンティブを算出する方式です。
契約件数だけでなく、取引金額の大きさを報酬に反映できます。
売上連動型の計算式の例は、次のとおりです。
インセンティブ支給額 = 対象売上金額 × 支給率
例えば、月間の対象売上が200万円、インセンティブ支給率が3%の場合は、次のように計算します。
2,000,000円(対象売上金額) × 3%(支給率) = 60,000円(インセンティブ支給額)
3.粗利益に一定の割合をかける方法
粗利益に一定の割合をかけて支給する方法を「粗利益連動型」といいます。
粗利益連動型は、売上金額から売上原価を差し引いた粗利益を基準として、インセンティブを算出する方式です。
粗利益を基準にすると、売上の大きさだけでなく、企業に残る利益を意識した営業活動を促せます。
粗利益連動型では、粗利益を出してから支給額を計算するため、式は2つです。
粗利益 = 売上金額 - 売上原価
インセンティブ支給額 = 対象粗利益 × 支給率
例えば、売上200万円、売上原価140万円、インセンティブ支給率10%の場合は、次の手順で計算します。
- 粗利益を計算する:2,000,000円(売上金額) - 1,400,000円(売上原価) = 600,000円(粗利益)
- インセンティブを計算する:600,000円(対象粗利益) × 10%(支給率) = 60,000円(インセンティブ支給額)
営業インセンティブの種類は2つ!金銭と非金銭の違い
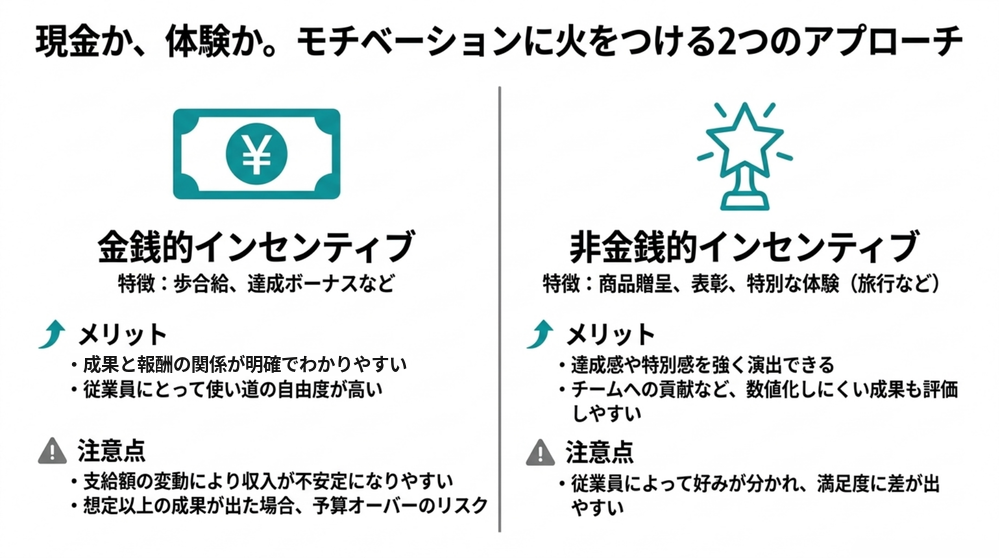
営業インセンティブは、金銭的インセンティブと非金銭的インセンティブの2つに分けられます。
2つの違いは、以下のとおりです。
| 金銭的インセンティブ | 非金銭的インセンティブ | |
|---|---|---|
| 主な支給内容 |
|
|
| 主なメリット |
|
|
| 主な注意点 | 支給額の変動や報奨予算の管理が必要 | 好みの違いで、受け取った人の満足度に差が出やすい |
| 活用例 |
|
|
金銭的インセンティブと非金銭的インセンティブは、どちらか一方に限定する必要はなく、制度の目的や予算に応じて組み合わせる方法もあります。
ここでは、それぞれの特徴を順にみていきましょう。
1.金銭的インセンティブ
金銭的インセンティブとは、営業成果や目標達成に応じて現金などの金銭的な報酬を支給する仕組みです。
金銭的インセンティブの代表例
- 契約件数に応じた定額報酬:契約1件につき一定額を支給する方式
- 売上・粗利益に連動した歩合給:売上金額や粗利益の一定割合を報酬として支給する方式
- 目標達成ボーナス:月間・四半期などの目標を達成した従業員に、あらかじめ定めた金額を支給する方式
金銭的インセンティブのメリットは、従業員が報酬の価値を把握しやすく、成果と報酬の関係を明確にできる点です。
受け取った報酬の使い道も、従業員自身が自由に決められます。
一方で、成果によって支給額が変動するため、従業員の収入が不安定になるおそれがあります。
また、企業側は成果が想定を上回った場合に支給総額が増えるので、予算と支給条件を事前に決めておきましょう。
金銭的インセンティブは、契約件数や売上などの数値目標と報酬を直接結びつけたい場合に向いています。金銭的インセンティブを導入した企業の事例や、よくある失敗例は、次の記事にまとめています。
2.非金銭的インセンティブ
非金銭的インセンティブとは、営業成果や目標達成に対して、現金以外の報酬・報奨を提供する仕組みです。
非金銭的インセンティブの代表例
- 商品・ギフト:デジタルギフトや商品券、家電製品などの贈呈
- 表彰・称賛:月間MVPや優秀な営業担当者の表彰、社内での功績紹介など
- 体験型の報奨:食事券や旅行、特別なイベントへの招待など
- 成長機会の提供:特別研修への参加や、希望するプロジェクトへの挑戦機会など
お金以外のインセンティブ4種類と、それぞれの活用事例は、以下の記事で紹介しています。インセンティブの種類選びで迷っている方は、あわせてご覧ください。
非金銭的インセンティブのメリットは、金銭報酬とは異なる形で従業員の成果を称え、達成感や特別感を演出できる点です。
金銭報酬だけでは評価しにくいチームへの貢献や改善提案などに対しても、報奨を設けやすくなります。
一方で、非金銭的インセンティブは、従業員によって好みや価値観が異なるため、同じ商品を贈っても満足度に差が生じかねません。
好みの違いに対応する方法としては、受け取る従業員が交換先を選べるデジタルギフトなどがあります。
法人向けデジタルギフト「デジコ」なら、受け取った従業員が最大6,000種類から好きなギフトを選べます。
報奨に何を贈れば喜ばれるか迷っている方は、従業員がギフトを選ぶ画面や料金体系をまとめたサービス資料を、以下よりダウンロードしてご確認ください。
営業インセンティブ制度はどのようにつくる?設計の4ステップ
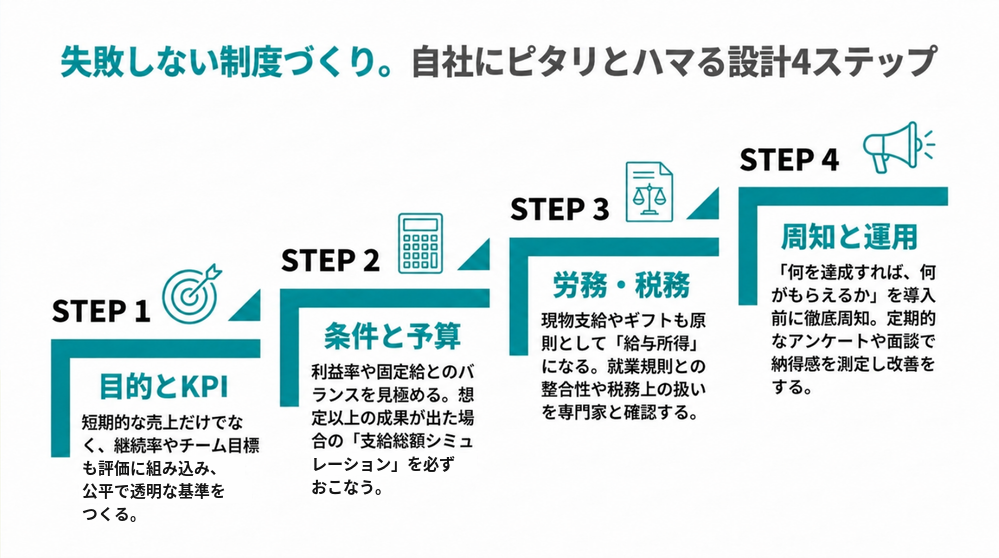
営業インセンティブ制度は、次の4ステップで設計します。
- 制度の目的と評価指標を決める
- 支給条件・金額・予算を決める
- 労務・税務の取り扱いを確認する
- 社内に周知して運用・改善する
ここでは、各ステップで決めることを順に解説します。
1.制度の目的と評価指標を決める
最初に決めるのは、営業インセンティブ制度を導入する目的です。
目的は企業によって異なり、「新規顧客の獲得数を増やしたい」「売上を拡大したい」「利益率を改善したい」「既存顧客との取引を継続したい」などがあります。
目的が決まったら、達成状況を測定するための評価指標(KPI)を設定します。
制度の目的ごとに、評価指標とインセンティブの設定例を表に整理しました。
| 制度の目的 | 評価指標(KPI)の例 | インセンティブの設定例 |
|---|---|---|
| 新規顧客の獲得 | 新規契約件数、新規顧客数 | 新規契約の獲得件数に応じて支給 |
| 売上の拡大 | 売上金額、売上目標達成率 | 売上目標の達成率に応じて支給 |
| 利益率の改善 | 粗利益額、粗利益率 | 粗利益目標の達成に応じて支給 |
| 既存顧客の維持 | 契約継続率、更新件数 | 更新目標の達成に応じて支給 |
| チーム全体の成果向上 | チーム売上、チーム目標達成率 | チーム目標の達成時にメンバーへ支給 |
指標を決めるときに確認したいのは、次の2つです。
- 公平性と透明性があるか
- 短期の売上だけを評価していないか
1つ目は、公平性と透明性です。担当業務や営業環境の違いを踏まえた基準にし、評価方法・支給条件・結果の算定根拠を、従業員にわかる状態にしておきましょう。
2つ目は、短期の売上だけを評価しないことです。契約件数や短期の売上だけを評価すると、顧客のニーズに合わない提案や、契約後のフォロー不足につながるおそれがあります。
個人の成績だけを重視すると、チーム内の情報共有や後輩育成が後回しになりがちです。契約継続率やチーム目標も、指標に入れておきましょう。
2.支給条件・金額・予算を決める
制度の目的と評価指標が決まったら、インセンティブを支給する条件や金額、予算を具体的に設定します。
まずは、「どの成果を達成したら支給するのか」「誰を支給対象とするのか」「いつ支給するのか」を決めましょう。
支給条件の例
- 達成条件:契約件数、売上目標達成率、粗利益目標など
- 支給対象者:営業担当者全員、特定部署、チームなど
- 評価期間:月次、四半期、半期、年間など
- 支給タイミング:成果確定後、翌月、四半期末など
- 支給方法:現金、給与への上乗せ、ギフト、表彰など
- 例外条件:契約キャンセル、返品、担当変更などが発生した場合の扱い
次に、制度の目的や予算に応じて、固定額型・売上連動型・粗利益連動型などの支給方式を選びます。
例えば、新規契約を増やしたいなら固定額型、売上を伸ばしたいなら売上連動型、利益率を改善したいなら粗利益連動型が向いています。
各方式の計算例は、「営業インセンティブはどのように計算する?3つの方式と計算例」をご覧ください。
支給金額は、「相場を自社に当てはめるときの確認項目」の5項目で確かめましょう。
特に、営業成績が想定以上に伸びた場合の支給総額を先に試算しておくと、予算オーバーを防げます。
3.労務・税務の取り扱いを確認する
報酬・報奨の支給方法に応じて、労務・税務上の取り扱いを確認しましょう。
主な確認項目と相談先の例は、以下のとおりです。
| 確認項目 | 主な確認内容 | 相談・確認先の例 |
|---|---|---|
| 賃金としての取り扱い | 労働の対価に該当するか、支払方法・支払時期は適切か | 人事・労務担当者、社会保険労務士 |
| 就業規則・賃金規程 | 支給条件や制度変更が既存の労働条件と整合しているか | 人事・労務担当者、社会保険労務士 |
| 給与課税 | 現金・商品・ギフトなどの支給内容に応じた税務上の取り扱い | 経理担当者、税理士 |
| 社会保険 | 報酬・賞与としての取り扱いや手続きへの影響 | 人事・労務担当者、社会保険労務士 |
商品やギフトなど現物で支給した経済的利益も、原則として給与所得になります。詳細は税理士にご確認ください。
参考:国税庁 タックスアンサー No.2508「給与所得となるもの」
導入時だけでなく制度を見直すときも、変更内容を従業員へ説明し、必要に応じて就業規則や賃金規程の確認・変更手続きをおこないます。
4.社内に周知して運用・改善する
営業インセンティブ制度の設計が完了したら、導入前に従業員へ目的や評価基準、支給条件などを説明します。
特に、従業員が「何を達成すれば、どのような報酬を受け取れるのか」を理解できるように、次の内容を共有しましょう。
社内周知の際に共有する内容の例
- 制度を導入する目的
- 評価対象となる成果やKPI
- インセンティブの計算方法・支給額
- 評価期間と支給タイミング
- 支給対象者や例外条件
- 不明点や異議がある場合の問い合わせ先
導入後は、営業成績や支給実績などを定期的に確認し、制度が当初の目的に沿って機能しているかを評価します。
あわせて、従業員へのアンケートや面談で、制度のわかりやすさや評価への納得感も確かめましょう。
目的からずれている指標や、納得感の低い支給条件は見直します。
制度を続けるなかでは、従業員の好みに合う報奨を毎月選び、手配する作業が担当者の負担になりがちです。その負担を減らす選択肢の一つが、デジタルギフトです。
営業インセンティブには法人向けデジタルギフトの活用もおすすめ
営業インセンティブを金銭だけで運用すると、成果を称える特別感を出しにくくなります。
一方で、商品を贈れば特別感は出せるものの、従業員ごとに好みが分かれるうえ、購入・保管・発送の手間もかかります。
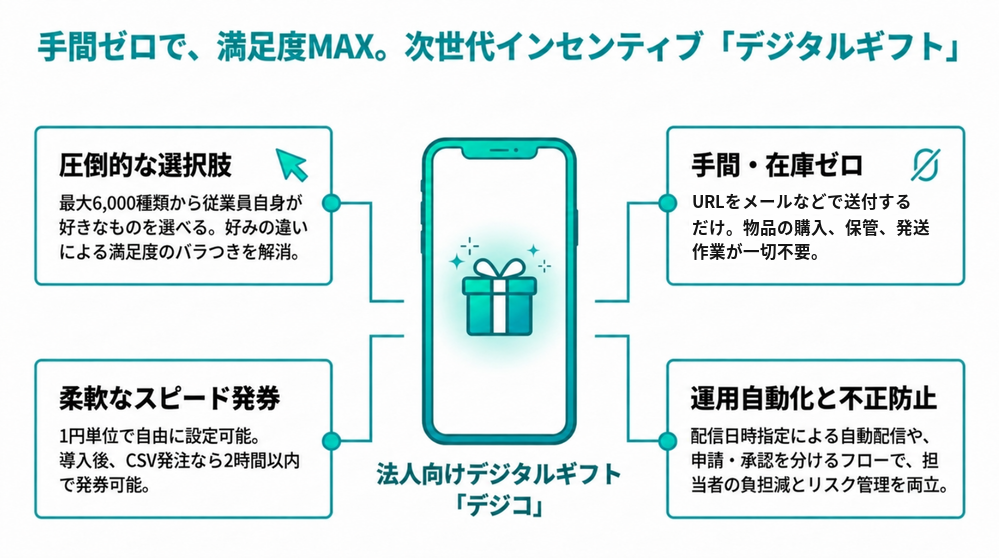
デジタルギフトは、成果を称える特別感を出しながら、購入・保管・発送の手間も減らせる報奨品です。
受け取り用のURLをメールなどで従業員に送付するだけで渡せるため、物品の配送や在庫管理が要りません。
デジタルギフトを受け取った従業員は、複数の交換先から好きな商品やサービスを選べます。
営業インセンティブとして毎月贈るなら、発注や配布の手間を減らせる機能がそろった、法人向けのサービスがおすすめです。
なかでも法人向けのデジタルギフト「デジコ」の特徴は、次のとおりです。
デジコの特徴
- 最大6,000種類の交換先から従業員が好きなギフトを選べるため、好みが分かれても喜ばれやすくなります
- 1円から10万円まで、1円単位で金額を設定できます。最低発注金額はなく、1円1枚から発注できます
- 導入後、CSV発注なら2時間以内で発券可能なため、月間MVPが決まってから発注しても、表彰に間に合わせやすくなります
- 配信日時を指定して、登録したメールアドレスへ無料で自動配信できるため、毎月の支給作業を手作業でおこなわずに済みます
- 申請者と承認者を分ける承認フロー(承認制発注)で、誤発注や不正のリスクを抑えられます
- 社名ロゴやメッセージを入れたオリジナルカードを無料で設定でき、表彰の演出に使えます
デジコの料金体系や活用方法、導入事例をまとめた資料は、社内で導入を提案するときにも使えます。デジコの資料は以下よりダウンロードしてご確認ください。
まとめ:営業インセンティブは相場をそのまま使わず、自社に合った制度を設計しよう
本記事では、営業インセンティブの相場の考え方や計算方法、制度設計の4ステップを紹介しました。
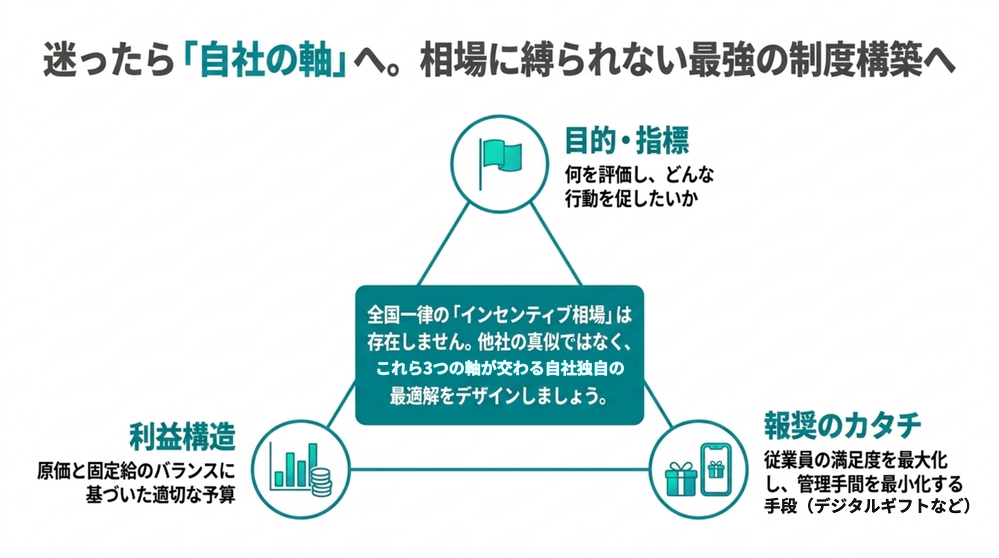
営業インセンティブに、どの企業にも当てはまる相場はありません。
他社の金額をそのまま使わず、目的・評価指標・予算を明確にしたうえで、自社の利益構造に合う制度を設計しましょう。
報奨を贈るたびに、品物を選んで手配する手間をかけたくない場合は、デジタルギフトがおすすめです。
デジタルギフトなら、受け取った従業員が自分で商品を選ぶので選定の手間がかからず、発注から配布までWeb上で完結するため、購入や発送も要りません。
なかでも法人向けデジタルギフト「デジコ」は、導入費用・月額管理費が0円で、発注した分だけの請求です。
そのため、報奨を贈る人数が月によって変わっても、無駄なコストを抑えられます。
営業インセンティブの報奨選びに役立つデジコの資料は、以下よりダウンロードしてご確認ください。